
TRANSIZIONE 5.0
Iperammortamento 2026-2028 - Nuovo Piano Transizione 5.0

L’iperammortamento 2026-2028 è l’agevolazione fiscale che sostituisce il credito d’imposta Transizione 4.0 e Transizione 5.0 per gli investimenti in beni strumentali 4.0, in vigore dal 1° gennaio 2026 al 30 settembre 2028 (Legge di Bilancio 2026, art. 1 commi 427-436). A differenza del vecchio credito d’imposta, non si compensa in F24: consiste in una maggiorazione del costo fiscale del bene, che aumenta le quote di ammortamento deducibili
Beneficiari
Possono accedere all’iperammortamento tutte le imprese residenti nel territorio dello Stato e le stabili organizzazioni di soggetti non residenti, a prescindere da forma giuridica, settore economico, dimensione e regime fiscale di determinazione del reddito d’impresa.
Gli investimenti devono essere destinati a strutture produttive situate in Italia.
Sono escluse (art. 1, comma 428, L. 199/2025):
- imprese in liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale, o sottoposte ad altra procedura concorsuale
- imprese che hanno in corso un procedimento per la dichiarazione di una di queste situazioni
- imprese destinatarie di sanzioni interdittive ai sensi del D.Lgs. 231/2001
Per le imprese ammesse, il beneficio è comunque subordinato a due condizioni:
- regolarità nel versamento dei contributi previdenziali e assistenziali
- rispetto delle normative sulla sicurezza nei luoghi di lavoro applicabili al settore
agevolazioni
Il costo di acquisizione, con esclusivo riferimento alla determinazione delle quote di ammortamento e dei canoni di locazione finanziaria, è maggiorato nelle misure di cui alle tabelle qui sotto per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
investimenti 4.0 e Autoproduzione di energia
L’agevolazione è riconosciuta per gli investimenti in:
- a) beni materiali e immateriali strumentali nuovi compresi, rispettivamente, negli elenchi di cui agli allegati IV e V annessi alla presente legge (sostituiscono gli allegati A e B di industria 4.0), interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura;
- b) beni materiali nuovi strumentali all’esercizio d’impresa finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo anche a distanza, compresi gli impianti per lo stoccaggio dell’energia prodotta. Con riferimento all’autoproduzione e all’autoconsumo di energia da fonte solare, sono considerati agevolabili esclusivamente gli impianti con moduli fotovoltaici di cui all’articolo 12, comma 1, lettere b) e c), del decreto-legge 9 dicembre 2023, n. 181, convertito con modificazioni dalla legge 2 febbraio 2024, n. 11. a) moduli fotovoltaici con celle, entrambi prodotti negli Stati membri dell’Unione europea, con un’efficienza a livello di cella almeno pari al 23,5 per cento;
- b) moduli prodotti negli Stati membri dell’Unione europea composti da celle bifacciali ad eterogiunzione di silicio o tandem prodotte nell’Unione europea con un’efficienza di cella almeno pari al 24,0 per cento.
Nota sul dimensionamento. Per gli impianti di produzione di energia elettrica destinata all’autoconsumo, la potenza installata non può eccedere il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell’esercizio precedente. È il vincolo che nella pratica ridimensiona i progetti fotovoltaici pensati per vendere il surplus in rete.
Percentuale di maggiorazione del costo
- +180% per investimenti fino a 2,5 milioni € (beneficio fiscale stimato con IRES al 24%: 43,2%)
- +100% per la quota oltre 2,5 e fino a 10 milioni € (beneficio fiscale stimato con IRES al 24%: 24%)
- +50% per la quota oltre 10 e fino a 20 milioni € (beneficio fiscale stimato con IRES al 24%: 12%)
Modalità operativa
Per l’accesso al beneficio l’impresa trasmette, in via telematica tramite una piattaforma sviluppata dal GSE (Gestore dei Servizi Energetici), sulla base di modelli standardizzati, apposite comunicazioni e certificazioni concernenti gli investimenti agevolabili.
1. FASE PRELIMINARE: PRENOTAZIONE
- Invio Comunicazione Preventiva per ogni struttura produttiva.
- Contenuto: Dati impresa, tipologia investimenti (Allegati IV/V Autoproduzione FER), importo previsto e calcolo maggiorazione.
- Esito: Il GSE verifica e conferma la disponibilità delle risorse.
2. FASE INTERMEDIA: CONFERMA (Entro 60 gg)
- Invio Comunicazione di Conferma entro 60 giorni dalla risposta positiva del GSE.
- Requisito: Pagamento di acconto pari almeno al 20% del costo di acquisizione o sottoscrizione contratto di leasing (anche senza canone anticipato)
3. FASE CONCLUSIVA: COMPLETAMENTO (Entro 15/11/2028)
- Invio Comunicazione di Completamento alla fine dell’investimento (massimo entro 15 novembre 2028)
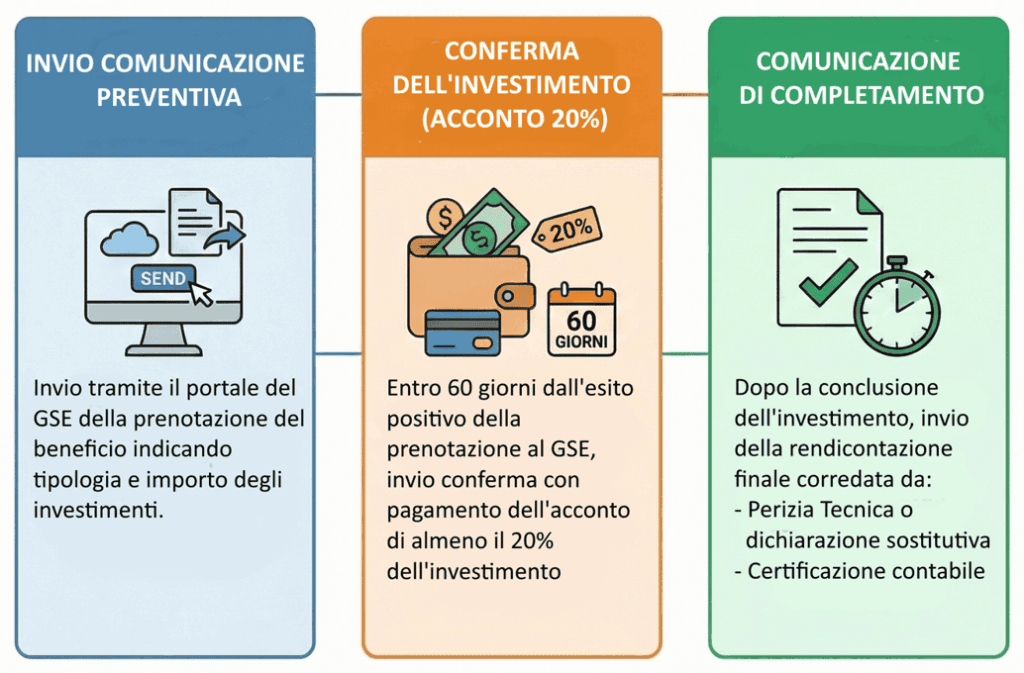
Le comunicazioni si trasmettono dall’Area Clienti del GSE, accesso con SPID.
Documenti necessari
- Perizia tecnica asseverata, che attesti le caratteristiche tecniche del bene e l’avvenuta interconnessione al sistema aziendale di gestione della produzione o alla rete di fornitura.
Obbligatoria per qualsiasi valore del bene: non è più prevista l’autodichiarazione del legale rappresentante sotto i 300.000 euro, come accadeva con il credito d’imposta 4.0.
- Certificazione contabile rilasciata da un revisore legale dei conti o da una società di revisione, che attesti l’effettivo sostenimento delle spese e la loro corrispondenza alla documentazione contabile. Per le imprese soggette alla revisione legale di conti la suddetta certificazione deve essere rilasciata dal proprio revisore.
I costi sostenuti per i suddetti documenti non risultano agevolabili.
Cumulabilità
Il beneficio è cumulabile con ulteriori agevolazioni finanziate con risorse nazionali ed europee che abbiano ad oggetto i medesimi costi, a condizione che il sostegno non copra le medesime quote di costo dei singoli investimenti del progetto di innovazione e non porti al superamento del costo sostenuto. La relativa base di calcolo è assunta al netto delle altre sovvenzioni o dei contributi a qualunque titolo ricevuti per le stesse spese ammissibili. La maggiorazione del costo non si applica agli investimenti che beneficiano delle disposizioni di cui all’articolo 1, comma 446, della legge 30 dicembre 2024, n. 207 (Credito di imposta 4.0 o 5.0)